DJP Libatkan Babinsa dan Bhabinkamtibmas Awasi Kepatuhan Wajib Pajak

Published
·
1 Reads
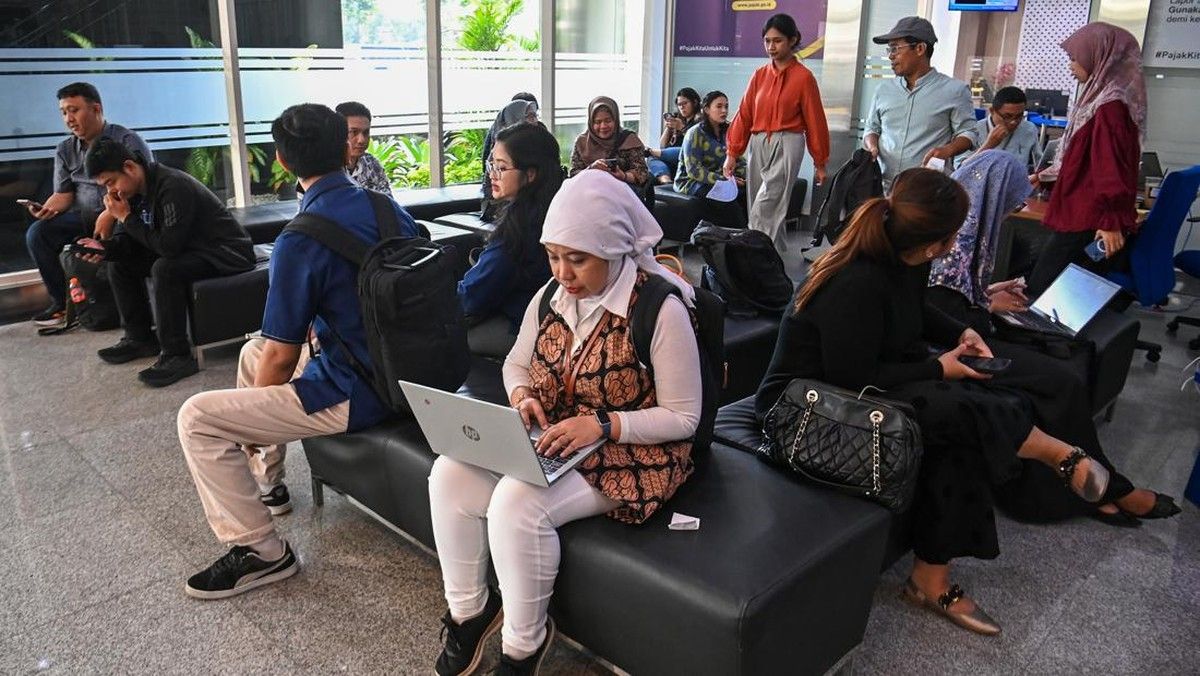
Direktorat Jenderal Pajak Kementerian Keuangan mulai melibatkan unsur TNI dan Polri dalam melakukan pengawasan terhadap para wajib pajak melalui metode pengumpulan data lapangan baru-baru ini. Langkah baru tersebut ditetapkan oleh Direktur Jenderal Pajak, Bimo Wijayanto, pada 15 Juli 2026 melalui Surat Edaran Nomor SE-8/PJ/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak, seperti dilansir dari Detik Finance pada Senin (20/7/2026). Pihak otoritas pajak menjelaskan bahwa terdapat dua metode pengumpulan data ekonomi yang diterapkan demi mendorong peningkatan kepatuhan para wajib pajak, yaitu metode pengumpulan data lapangan dan pengumpulan data non-lapangan.
"Kegiatan pengumpulan data lapangan dilakukan dengan mendatangi tempat tinggal, tempat kedudukan, tempat kegiatan usaha, dan/atau pekerjaan bebas Wajib Pajak maupun pihak terkait untuk menemukan subjek dan/atau objek pajak," tulis Bimo dalam SE-8/PJ/2026, dikutip Senin (20/7/2026).
Aparatur kewilayahan seperti Bintara Pembina Desa (Babinsa) dan Bhayangkara Pembina Keamanan dan Ketertiban Masyarakat (Bhabinkamtibmas) dikerahkan khusus untuk mendukung efektivitas pengumpulan data langsung di lapangan. "Sementara itu, pengumpulan data non-lapangan dilaksanakan melalui pemanfaatan teknologi informasi dan sarana administrasi lainnya yang tersedia tanpa harus melakukan kunjungan langsung ke lokasi," sambungnya.
Kedua unsur aparat keamanan tersebut mengemban tugas spesifik untuk membangun jejaring informasi, baik bagi pengawasan wajib pajak terdaftar, wajib pajak belum terdaftar, maupun wilayah tertentu. "Kegiatan pengawasan dilakukan dengan berbagai cara dan pendekatan, seperti visitasi, penyisiran (canvassing), pengamatan langsung, pembangunan jejaring informasi (melalui Bintara Pembina Desa/Bhayangkara Pembina Keamanan dan Ketertiban Masyarakat)," terang Bimo.
Selain aktivitas lapangan, DJP mengoptimalkan teknologi informasi lewat remote sensing, web scraping, pemanfaatan informasi media, hingga pendekatan ilmiah seperti penelaahan jurnal atau karya ilmiah, bedah kawasan ekonomi, dan taxation partnership. "Kegiatan pengawasan atas kepatuhan Wajib Pajak tersebut diawali dengan tahapan identifikasi dan pengumpulan data secara sistematis guna mendukung pelaksanaan fungsi pengawasan yang efektif dan terukur," jelasnya.
Follow publika.id on Google News
Follow
Editors Team

daffa-raihan-maulana
Author