Ditjen Pajak Tegaskan 5 Poin Penting PPh Final 0,5 Persen UMKM

Published
·
1 Reads
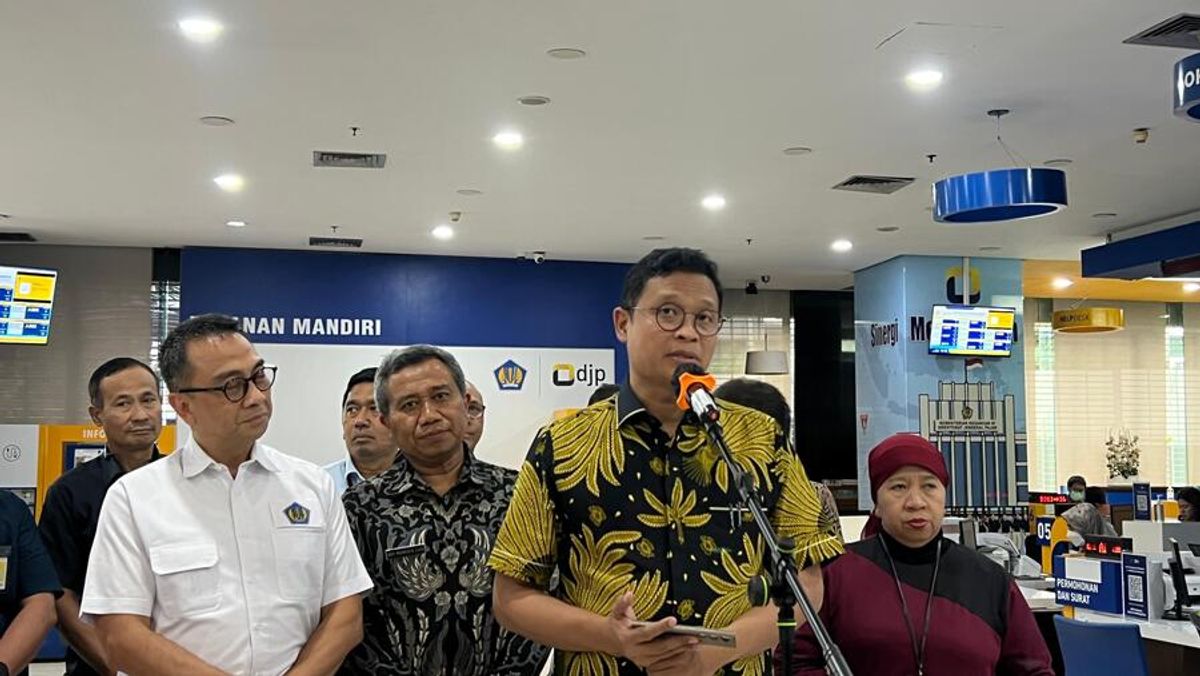
Direktorat Jenderal Pajak Kementerian Keuangan membeberkan lima hal krusial dalam penerbitan Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Kebijakan baru ini diterbitkan sebagai bentuk penegasan komitmen pemerintah untuk menyokong Usaha Mikro, Kecil, dan Menengah dalam roda perekonomian nasional, seperti dikutip dari Bloombergtechnoz.
Direktur Jenderal Pajak Kemenkeu, Bimo Wijayanto, menyampaikan kebijakan ini dirancang untuk memastikan UMKM mendapatkan ruang yang luas untuk tumbuh, menggerakkan ekonomi daerah, dan menciptakan lapangan kerja tanpa terbebani oleh administrasi perpajakan yang rumit.
"Sejak awal, pemerintah terus memberikan dukungan kepada UMKM melalui evolusi kebijakan perpajakan, mulai dari PP 46/2013 (tarif 1%), PP 23/2018 (tarif 0,5%), hingga PP 55/2022. Setelah evaluasi menyeluruh, PP Nomor 20 Tahun 2026 ini hadir sebagai penyempurnaan agar dukungan pemerintah semakin adil dan tepat sasaran," kata Bimo dalam siaran pers, Senin (8/6/2026).
Poin krusial pertama menyangkut fasilitas tarif 0,5 persen dan batas omset yang dipastikan tidak dihapus. Pelaku usaha dengan omset maksimal Rp4,8 miliar setahun tetap bisa menikmati fasilitas ini. Selain itu, Wajib Pajak Orang Pribadi yang memiliki omset di bawah Rp500 juta per tahun dibebaskan dari Pajak Penghasilan.
Hal penting kedua adalah kemudahan administrasi tanpa batasan waktu bagi Wajib Pajak Orang Pribadi dan PT Perorangan tertentu yang memenuhi kriteria. Sementara itu, pelaku usaha berbentuk Koperasi diberikan tenggat waktu memanfaatkan tarif final 0,5 persen ini selama 4 tahun sejak terdaftar guna menjaga fokus pengembangan bisnis.
Poin ketiga berfokus pada ketepatan sasaran insentif agar dinikmati oleh usaha yang sedang berkembang untuk naik kelas. Langkah ini sekaligus mengantisipasi celah manipulasi perpajakan, seperti tindakan memecah usaha atau mendirikan entitas baru demi menghindari tarif normal.
Selanjutnya, poin keempat meluruskan mekanisme umum perpajakan yang dihitung berdasarkan laba bersih, bukan dari total omset kotor. Bagi badan usaha seperti PT dan CV yang beralih ke mekanisme umum, perhitungan pajak dilakukan setelah dikurangi biaya operasional yang diperkenankan, sehingga tidak otomatis memperbesar beban pajak.
Poin terakhir adalah komitmen menjaga keseimbangan sistem dan masa transisi perpajakan yang sehat. Implementasi aturan baru ini akan dikawal ketat oleh DJP melalui edukasi serta pendampingan intensif agar pelaku UMKM dapat beradaptasi secara optimal.
Follow publika.id on Google News
Follow
Editors Team

nadia-fitria-ramadhani
Author