DJP Larang Wajib Pajak Merekam Proses SP2DK Daring

Published
·
2 Reads
Direktorat Jenderal Pajak menetapkan aturan baru melalui Surat Edaran Nomor SE-8/PJ/2026 yang melarang wajib pajak merekam proses klarifikasi Surat Permintaan Penjelasan atas Data dan/atau Keterangan secara daring. Aturan yang berlaku untuk pelaksanaan via video conference ini memicu kritik dari pengamat perpajakan.
Melalui instruksi dalam edaran tersebut, Kantor Pelayanan Pajak justru diwajibkan merekam seluruh proses klarifikasi. Sebelum sesi wawancara dimulai, petugas Account Representative atau pegawai yang ditugaskan diwajibkan menyampaikan pemberitahuan mengenai ketentuan rekaman serta larangan bagi wajib pajak.
"Dalam pelaksanaan penyampaian penjelasan secara langsung melalui media daring dengan video conference, account representative (AR) dan/atau pegawai DJP yang ditugaskan harus menyampaikan kepada wajib pajak bahwa … wajib pajak, wakil, atau kuasa, atau pegawai dilarang melakukan perekaman, penyimpanan rekaman, penyebarluasan rekaman dan/atau penyiaran berupa suara, gambar, video, dan/atau sejenisnya atas kegiatan penyampaian penjelasan dan/atau pelaksanaan pembahasan," bunyi SE-8/PJ/2026, dikutip dari DDTCNews.
Wajib pajak yang melanggar aturan pelarangan dokumentasi dapat dikenai sanksi sesuai peraturan perundang-undangan. DJP juga menegaskan bahwa proses klarifikasi via video conference akan langsung dihentikan apabila wajib pajak tidak bersedia mematuhi larangan tersebut.
"Dalam pelaksanaan penyampaian penjelasan secara langsung melalui media daring dengan video conference, AR dan/atau pegawai DJP yang ditugaskan harus menyampaikan kepada wajib pajak bahwa … kegiatan penyampaian penjelasan dilakukan perekaman oleh KPP," bunyi SE-8/PJ/2026.
Ketentuan pelarangan sepihak ini dinilai berpotensi menggerus asas kesetaraan posisi hukum dan tingkat transparansi layanan publik. Pengamat perpajakan menilai kebijakan monopoli dokumentasi ini memberi tekanan psikologis berlebih bagi wajib pajak yang membutuhkan bukti pembanding.
"Pembatasan bagi Wajib Pajak (WP) untuk mendokumentasikan proses SP2DK sesuai SE-8/PJ/2026 ini berpotensi memicu perdebatan serius terkait kesetaraan posisi," ujar Prianto Budi Saptoml, Direktur Eksekutif Pratama-Kreston Tax Research Institute kepada Kontan.
Prianto menambahkan bahwa dokumen rekaman mandiri berfungsi sebagai instrumen perlindungan diri bagi wajib pajak. Dokumentasi pribadi mencegah risiko intimidasi, penawaran di luar prosedur, atau penyalahgunaan wewenang dari oknum petugas.
"Ketidakmampuan untuk memegang kendali atas dokumentasi pribadi akan membuat WP merasa terpojok dan berada dalam posisi tawar yang sangat lemah," katanya.
Absennya rekaman pembanding dari pihak wajib pajak dinilai berisiko memunculkan moral hazard dalam ruang diskusi. Tanpa bukti pembanding, wajib pajak sepenuhnya bergantung pada laporan dan rekaman versi fiskus.
"Pelarangan sepihak memunculkan stigma bahwa ada ruang gelap yang sengaja diciptakan dalam ruang klarifikasi," katanya.
Prianto menyarankan agar wajib pajak yang merasa dirugikan oleh aturan ini menyampaikan aduan resmi ke lembaga pengawas eksternal. Langkah ini dapat dilakukan untuk meninjau dugaan pelanggaran asas pelayanan publik yang adil.
"Karena ketimpangan posisi ini dapat merugikan masyarakat secara signifikan, WP dapat meminta tanggapan dari lembaga pengawas eksternal, seperti Ombudsman RI (ORI). Tanggapan ORI tersebut dikaitkan dengan potensi pelanggaran terhadap asas pelayanan publik yang adil," jelasnya.
Kritik senada disampaikan oleh konsultan pajak yang menilai praktik monopoli hak dokumentasi oleh fiskus merupakan pola lama yang berulang. Ketidakseimbangan posisi hukum antara pembayar pajak dan petugas dinilai merusak tingkat kepatuhan sukarela.
"Memang sejak dulu DJP seperti asimetri posisi hukum. Posisi antara Wajib Pajak dan fiskus tidak seimbang," ujar Raden Agus Suparman, Konsultan Pajak dari Botax Consulting Indonesia kepada Kontan.
Raden mendesak DJP untuk bersikap lebih adil dalam menerbitkan regulasi teknis di lapangan. Pemberian hak merekam kepada kedua belah pihak dinilai lebih efektif menjaga kepercayaan publik.
"Sebaiknya DJP bersikap adil. Jika memang DJP merekam, maka Wajib Pajak pun boleh merekam," pungkasnya.
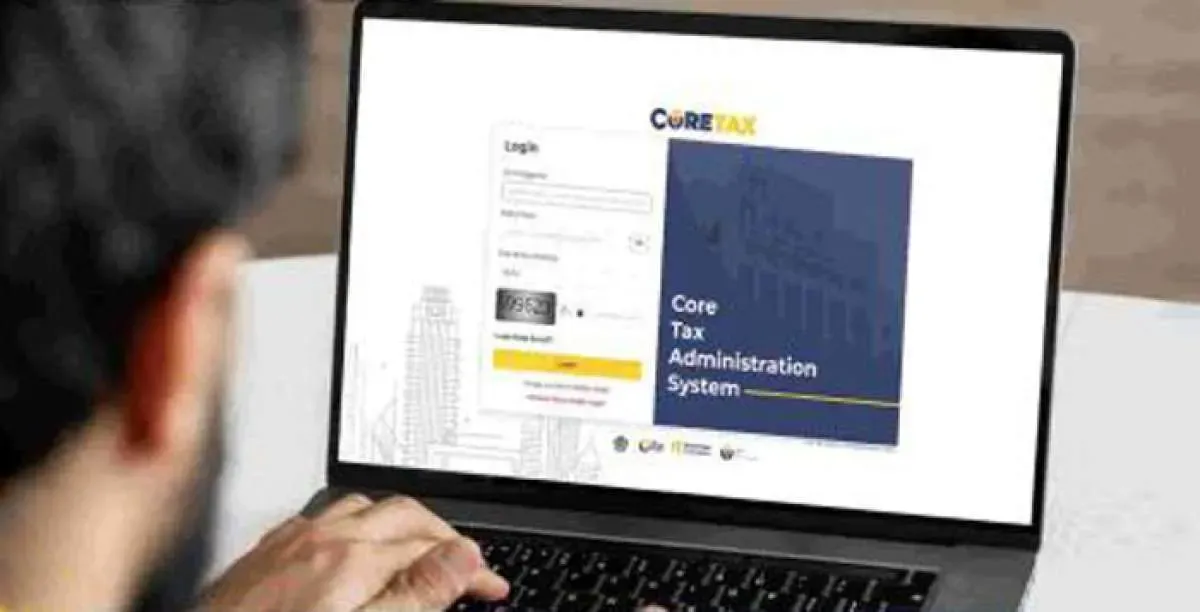
Selain mengatur klarifikasi daring, SE-8/PJ/2026 juga menetapkan tata cara pengawasan kepatuhan berbasis sistem Coretax. Melalui sistem ini, penerbitan SP2DK, surat imbauan, hingga Surat Tagihan Pajak dilakukan secara otomatis. Wajib pajak diberi batas waktu tanggapan SP2DK selama 14 hari dengan opsi perpanjangan 7 hari, baik melalui akun Coretax, surat pos, kunjungan AR, maupun tatap muka langsung.
Follow publika.id on Google News
Follow
Editors Team

hendra-kurniawan-saputra
Author