Saham TPIA Milik Prajogo Pangestu Anjlok 81 Persen Sepanjang Tahun Ini

Published
·
2 Reads
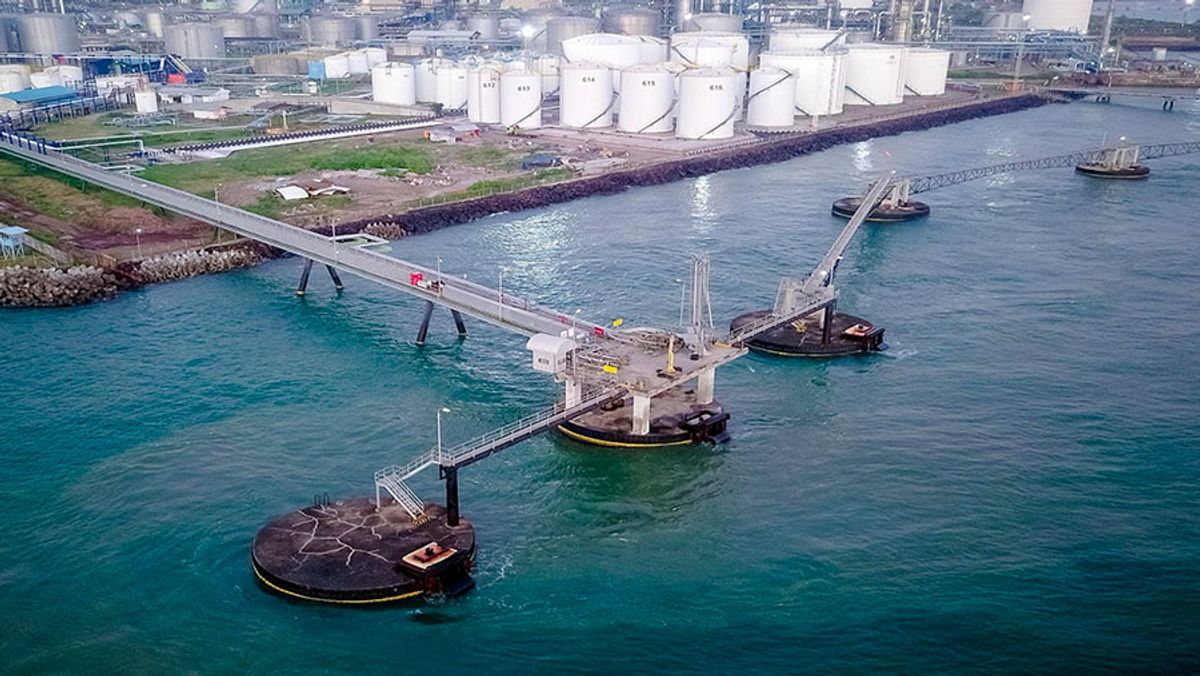
Saham emiten milik konglomerat Prajogo Pangestu, PT Chandra Asri Pacific Tbk (TPIA), mencatatkan koreksi tajam sepanjang tahun ini di Bursa Efek Indonesia. Nilai saham perseroan merosot sekitar 81% secara year to date (YTD) hingga menyentuh level terendah dalam kurun waktu lebih dari lima tahun terakhir.
Dilansir dari Bloomberg Technoz, penurunan drastis ini dinilai lebih dipengaruhi oleh faktor tekanan sentimen dibandingkan kondisi fundamental perusahaan. BRI Danareksa Sekuritas memetakan tiga faktor utama yang membebani pergerakan saham TPIA tersebut.
Tiga faktor penekan itu meliputi keluarnya perseroan dari indeks MSCI, aksi divestasi skala besar oleh Siam Cement Group (SCG), serta derasnya tekanan jual dari investor asing.
"Ada tiga overhang besar, yakni MSCI, divestasi SCG. Tiga sentimen ini memberikan tekanan hingga dana asing keluar, namun tekanan asing yang mulai jenuh," tulis BRI Danareksa dalam risetnya pada Jumat (3/7/2026).
SCG tercatat telah melepas sekitar 14,86% kepemilikan saham TPIA dengan nilai transaksi mencapai Rp14,1 triliun pada periode 3-5 Juni 2026. Langkah divestasi ini sempat menjadi sentimen negatif yang membayangi pergerakan harga saham, walaupun di sisi lain berhasil meningkatkan porsi free float perseroan di pasar.
Meskipun harga sahamnya tertekan, performa operasional TPIA justru memperlihatkan pemulihan yang signifikan. Perusahaan berhasil membukukan laba bersih sebesar US$205 juta pada kuartal I-2026, membalikkan keadaan dari posisi rugi US$23,6 juta pada periode yang sama tahun sebelumnya.
Selain itu, EBITDA perseroan mencetak rekor tertinggi sepanjang sejarah dengan capaian sebesar US$421 juta. Lonjakan ini didorong oleh kuatnya margin kilang serta kontribusi penuh dari aset Shell dan Esso yang berada di Singapura.
Analis Sucor Sekuritas, Andreas Yordan Tarigan menilai bahwa TPIA masih dihadapkan pada tantangan karena sedang memasuki fase transformasi pascaakuisisi Aster. Keberhasilan dalam mengintegrasikan aset baru serta mengoptimalkan operasional menjadi faktor krusial di tengah siklus industri petrokimia global yang masih lemah.
Proses transformasi ini meliputi integrasi aset kilang dan petrokimia di Singapura sekaligus optimalisasi berbagai fasilitas baru. Langkah strategis ini dirancang untuk mendongkrak efisiensi dan tingkat profitabilitas perseroan.
"Keberhasilan mengintegrasikan dan mengoptimalkan aset-aset tersebut akan menjadi kunci untuk memperkuat basis pendapatan dan profitabilitas perusahaan dalam jangka panjang," kata Andreas dalam risetnya.
Kendati demikian, Sucor Sekuritas tetap memberikan pandangan positif terhadap prospek bisnis jangka panjang TPIA. Berakhirnya tekanan sentimen akibat divestasi SCG dinilai mampu meningkatkan likuiditas saham melalui penambahan porsi free float di bursa.
Di sisi lain, posisi kas internal perusahaan yang kuat dinilai memberikan fleksibilitas tinggi bagi TPIA untuk menangkap peluang ekspansi saat siklus industri petrokimia mulai pulih. Sucor Sekuritas memberikan rekomendasi buy untuk saham TPIA dengan target harga sebesar Rp6.200 per saham.
Follow publika.id on Google News
Follow
Editors Team

tiara-puspita-sari
Author