Kemenkeu Tunjuk Empat Marketplace Pungut PPh Pedagang Mulai Agustus

Published
·
5 Reads
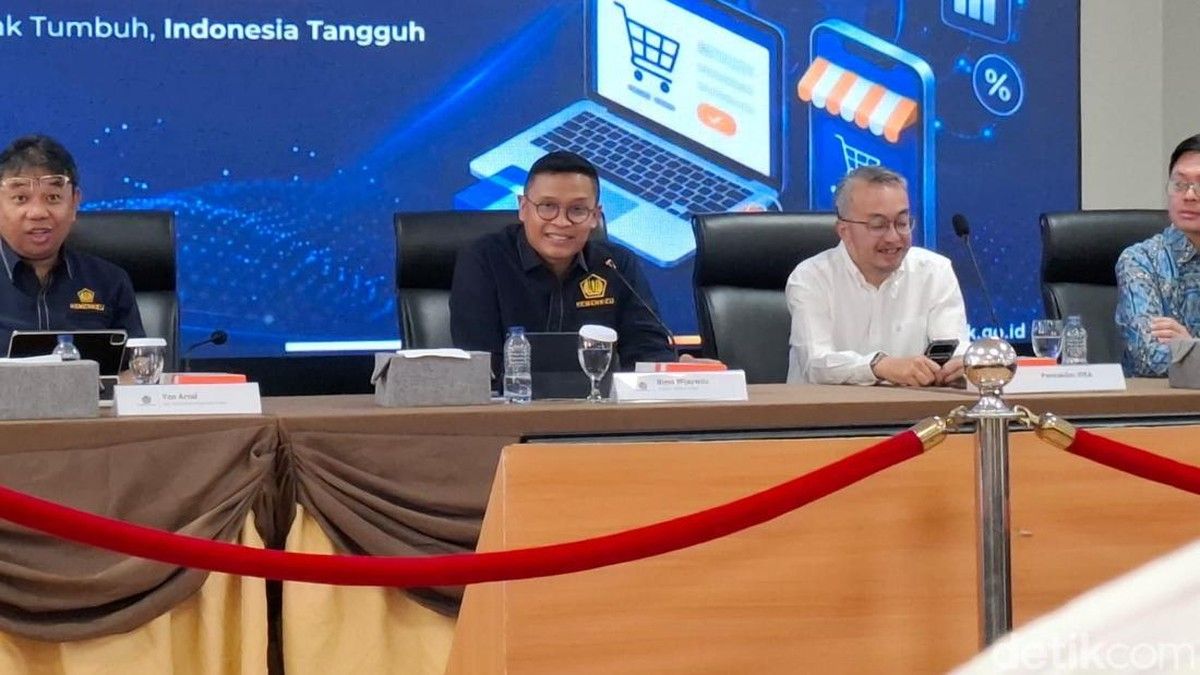
Direktorat Jenderal Pajak Kementerian Keuangan menunjuk Tokopedia, Shopee, Lazada, dan Blibli sebagai pemungut Pajak Penghasilan terhadap pedagang e-commerce yang berlaku efektif mulai 1 Agustus 2026. Langkah ini diambil sebagai tindak lanjut dari Peraturan Menteri Keuangan Nomor 37 Tahun 2025, seperti dilansir dari Detik Finance pada Rabu (1/7/2026).
Otoritas perpajakan memberikan masa tenggat selama satu bulan sejak penunjukan per 1 Juli untuk keperluan sosialisasi dan penyesuaian sistem pada keempat platform tersebut. Kebijakan pemungutan Pajak Penghasilan Pasal 22 ini menyasar para pelaku perdagangan dalam negeri yang memanfaatkan ekosistem digital.
"Kita tunjuk 1 Juli, 4 marketplace. Kemudian akan dilakukan mulai 1 Agustus," ujar Direktur Jenderal Pajak Bimo Wijayanto.
Penetapan keempat perusahaan pelaksana Perdagangan Melalui Sistem Elektronik tersebut didasarkan atas pelimpahan wewenang langsung dari Menteri Keuangan. Evaluasi penunjukan mencakup berbagai kriteria kapasitas operasional perusahaan.
"Adapun keempat marketplace yang ditunjuk adalah Tokopedia, Shopee, Lazada, dan Blibli, dan ini penunjukan dilakukan oleh Direktur Jenderal Pajak berdasarkan pelimpahan kewenangan dari Menteri Keuangan," beber Bimo.
Prosedur baru ini dirancang secara elektronik agar tidak menimbulkan beban administrasi ganda bagi para pelaku usaha. Mekanisme pemungutan mengintegrasikan dokumen tagihan platform sebagai bukti potong resmi.
"Jadi tidak perlu ada double effort dokumen tagihan invoice elektronik dipersamakan dengan bukti pemungutan. Kemudian (kelima) marketplace menyetorkan pemungutan tersebut ke kas Negara," terang Bimo.
Besaran tarif PPh Pasal 22 yang ditetapkan adalah sebesar 0,5 persen dari peredaran bruto, tidak termasuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah. Nilai tersebut berfungsi sebagai pelunasan pajak final maupun kredit pajak tahunan tergantung skema wajib pajak.
"Misal pedagang menjual barang senilai Rp 2 juta melalui marketplace maka PPh Pasal 22 yang dipungut adalah 0,5%x Rp 2 juta 10.000. Pajak sebesar Rp 10.000 tersebut bukan pajak tambahan yang berdiri sendiri. Jadi itu bisa diperhitungkan dengan kewajiban pajak penghasilan pedagang," jelas Bimo.
Bagi pedagang dengan omzet di atas ambang batas yang menggunakan metode perhitungan umum, potongan ini tetap dapat diklaim dalam laporan akhir tahun. Sistem unifikasi digunakan marketplace saat melaporkan seluruh setoran tersebut ke kas negara.
"Apabila dia diatas threshold itu dan tidak masuk kategori itu, maka PPh Pasal 22 yang sudah dipungut oleh marketplace tadi itu bisa menjadi kredit pajak yang diperhitungkan di SPT tahunan yang bersangkutan, wajib pajak yang bersangkutan," terang Bimo.
Pemerintah menetapkan pengecualian bagi beberapa kelompok, termasuk wajib pajak orang pribadi beromzet di bawah Rp 500 juta per tahun yang menyerahkan surat pernyataan. Pengecualian juga berlaku untuk sektor jasa pengiriman mitra aplikasi, pemilik surat keterangan bebas pajak, penjualan pulsa, kartu perdana, emas, serta transaksi pengalihan hak tanah atau bangunan.
Follow publika.id on Google News
Follow
Editors Team

gilang-permana-putra
Author