Likuiditas Perbankan Mengetat Tekan Bank Menengah dan Kecil

Published
·
2 Reads
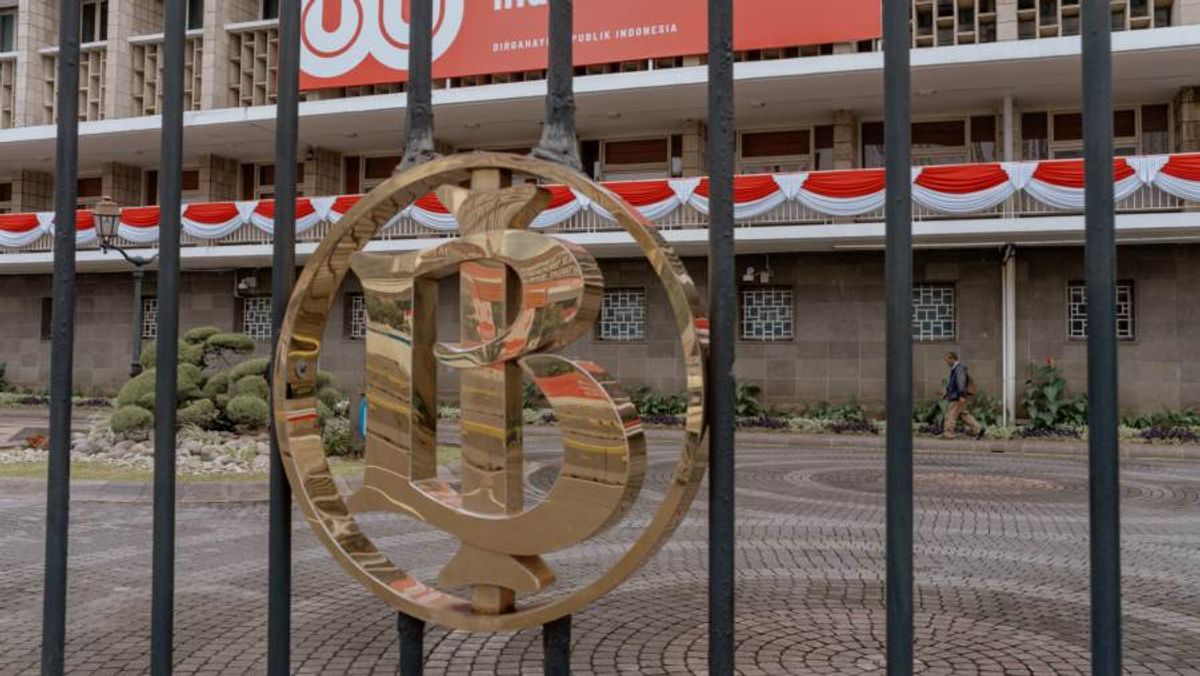
Likuiditas perbankan mulai menunjukkan tanda-tanda pengetatan akibat peningkatan ketidakpastian global dan tren kenaikan suku bunga pada Rabu (24/6/2026), dengan dampak paling signifikan dirasakan oleh kelompok bank menengah dan kecil. Kondisi pengetatan ini dilansir dari Bloombergtechnoz.
“Tekanan yang signifikan akan sangat terasa di kelompok bank menengah dan kecil (KBMI 1 dan 2), yang akan mengalami perebutan likuiditas yang paling ketat,” kata Chief Economist Bank Tabungan Negara (BTN) Myrdal Gunarto ketika dihubungi, Rabu (24/6/2026).
Pengetatan likuiditas makro tersebut tidak akan dirasakan secara proporsional oleh seluruh bank karena bank-bank besar yang masuk dalam KBMI 3 dan 4 masih menikmati flight to quality. Bank besar umumnya memiliki struktur Current Account Saving Account (CASA) yang kuat serta akses pasar uang antarbank (PUAB) yang tak terbatas.
“Jika bank tidak menaikkan suku bunga kredit untuk mempertahankan pertumbuhan volume, Net Interest Margin (NIM) akan terkompresi. Sebaliknya, jika suku bunga kredit dinaikkan terlalu agresif, risiko pemburukan kualitas aset atau Non-Performing Loan (NPL) akan membayangi,” jelas Myrdal.
Manajemen aset dan liabilitas yang ketat kini dipaksakan pada perbankan demi menjaga fungsi intermediasi agar tetap sejalan dengan akselerasi pertumbuhan ekonomi domestik. Indikasi pengetatan tecermin dari kontraksi uang primer sebesar 7,6% dari puncaknya pada Maret 2026 menjadi Rp2.214,6 triliun pada Mei 2026.
Penurunan uang primer tersebut merupakan efek normalisasi musiman pasca-Ramadan dan Idul Fitri sekaligus mencerminkan operasi moneter Bank Indonesia yang konsisten menerapkan pro-stability melalui instrumen Sekuritas Rupiah Bank Indonesia (SRBI). Selain itu, perlambatan dana pihak ketiga (DPK) dipicu oleh fenomena crowding out dan pergeseran aset oleh korporasi serta nasabah besar ke instrumen dengan yield lebih menarik.
Follow publika.id on Google News
Follow
Editors Team

kartika-dewi-anggraini
Author