Kenaikan BI Rate Memaksa Kelas Menengah Tunda Pembelian Rumah dan Motor

Published
·
2 Reads
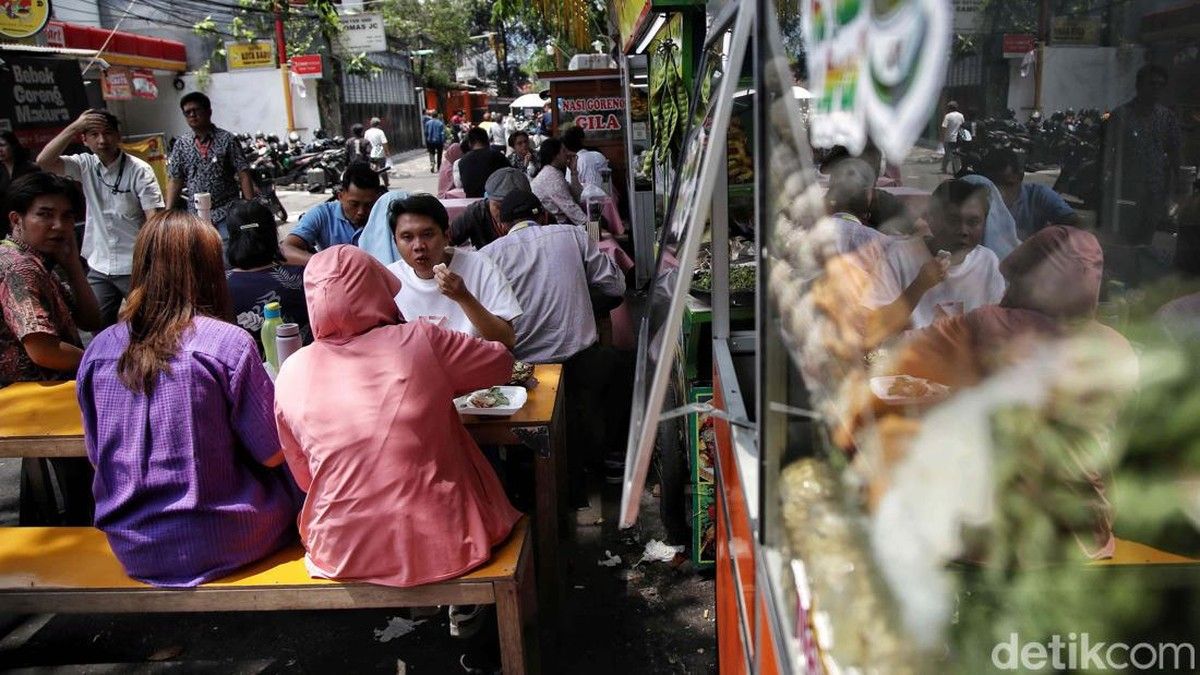
Masyarakat kelas menengah kini menghadapi tekanan finansial baru akibat kebijakan Bank Indonesia yang menaikkan suku bunga acuan atau BI Rate pada Selasa (9/6/2026). Langkah bank sentral tersebut diprediksi akan segera mendorong kenaikan suku bunga pinjaman perbankan, sehingga memaksa konsumen menunda pembelian aset besar seperti rumah dan sepeda motor.
Sektor perbankan komersial umumnya merespons dinamika kebijakan moneter ini secara cepat, khususnya pada segmen kredit konsumsi dan investasi. Konsekuensi dari penyesuaian tersebut akan langsung memengaruhi beban cicilan masyarakat, mulai dari sektor formal hingga sektor pembiayaan digital.
"Biasanya kenaikan BI rate lebih cepat direspons oleh kenaikan suku bunga pinjaman untuk kredit konsumsi dan kredit investasi. Beda kalau BI menurunkan suku bunga, perbankan biasanya menurunkan suku bunga lebih lambat. Tapi kalau naik biasanya lebih cepat. Biasanya dalam sebulan akan naik," kata Ekonom Senior INDEF, Tauhid Ahmad, kepada detikcom, Selasa (9/6/2026).
Penyesuaian bunga tersebut dipastikan merembet ke berbagai lini pembiayaan yang diakses oleh masyarakat luas. Kenaikan biaya pinjaman ini diperkirakan menyasar sektor perumahan hingga industri keuangan berbasis teknologi.
"Termasuk tadi KPR biasanya mengikuti. Termasuk pinjaman online juga bunganya pasti oleh pelaku usaha akan ikut naik. Konsekuensinya seperti itu," tegas Tauhid.
Situasi ini memberatkan kelompok masyarakat kelas menengah yang tidak mendapatkan jaminan bantuan sosial. Akibat beban total cicilan yang membengkak, pola konsumsi kelompok ini diperkirakan berubah drastis dalam menentukan tenor pinjaman.
"Bagi kelas menengah mereka akan menghitung ulang apakah membeli barang yang mahal dengan cicilan tenor panjang atau justru lebih pendek. Jadi kalau bunga naik ya biasanya mereka bisa saja memanjangkan (tenor), tapi beban totalnya akan lebih berat," jelas Tauhid.
Dampak pengetatan ini membuat kelompok menengah menahan diri untuk melakukan belanja konsumtif jangka panjang. Sebaliknya, kelompok masyarakat bawah relatif tidak terdampak pada sektor kredit ini karena keterbatasan akses pembiayaan formal.
"Jadi ya mereka akan wait and see untuk konsumsi barang-barang yang katakanlah pinjamannya cukup tinggi termasuk KPR, motor, alat elektronik. Kelas bawah juga tertekan, cuma bawah ini kan ada bantalan subsidi, dan mereka nggak banyak dapat pinjaman karena tidak sebagai kelompok yang eligible," terang Tauhid lagi.
Analisis serupa disampaikan oleh lembaga penelitian ekonomi lain terkait transmisi kebijakan bank sentral ke bank komersial. Sektor Kredit Pemilikan Rumah (KPR) menjadi salah satu lini yang paling sensitif terhadap perubahan suku bunga acuan tersebut.
"Jadi biasanya behavior-nya itu kalau BI rate itu naik, yang naik duluan adalah kenaikan di suku bunga kredit di perbankan. Maksudnya ini respons daripada perbankan komersialnya dengan kenaikan tingkat suku bunga acuan," ucap Direktur Eksekutif CORE Indonesia, Mohammad Faisal.
Meski tren umum menunjukkan kenaikan, tingkat penyesuaian bunga pada setiap lembaga keuangan tidak akan seragam. Perbankan memiliki ruang kebijakan sendiri dalam menetapkan besaran bunga bagi para nasabahnya.
"Nah KPR pada dasarnya ya juga in general menurut saya akan mengikuti otomatis. Jadi itu akan naik sebagai respons. Walaupun biasanya juga untuk masing-masing bank mungkin reaksinya berbeda-beda," sambung Faisal.
Tekanan ekonomi ini menuntut industri perbankan untuk berhati-hati dalam menetapkan margin keuntungan. Kemampuan daya serap pasar yang rendah dari segmen menengah ke bawah menjadi batasan bagi bank dalam menaikkan suku bunga.
"Kalau selaku konsumennya, kalau sasaran konsumennya itu menengah ke bawah, nah itu biasanya memang agak susah untuk bisa menyerap kenaikan suku bunga KPR. Nah, itu juga jadi ada perbedaan antarbank penyedia KPR dalam merespons kenaikan tingkat suku bunga acuan," tutur Faisal.
Follow publika.id on Google News
Follow
Editors Team

rizka-amelia-kusuma
Author