Saham BREN dan CUAN Terkoreksi akibat Faktor Teknikal

Published
·
1 Reads
Saham PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN) dari Grup Prajogo Pangestu mengalami tekanan jual signifikan di tengah gejolak IHSG pada Jumat (5/6/2026), meskipun kondisi fundamental kedua emiten tersebut dilaporkan tetap kokoh.
Pelemahan ini terjadi secara year to date (YTD), di mana BREN merosot sekitar 60,82 persen ke level Rp3.800 per saham dari kisaran awal tahun Rp6.000–Rp6.500 per saham. Pada periode yang sama, saham CUAN juga terkoreksi hingga 70,09 persen menuju kisaran Rp700 per saham, sebagaimana dilansir dari Bloomberg Technoz.
Riset dari Henan Putihrai Sekuritas memaparkan bahwa penurunan harga BREN tidak berkaitan dengan kinerja internal, melainkan akibat eksklusi dari indeks global MSCI serta indeks domestik seperti LQ45, IDX80, dan IDX30 karena tingginya konsentrasi kepemilikan saham.
"Eksklusi indeks memicu technical overhang yang menyebabkan tekanan jual signifikan, namun tidak mencerminkan perubahan fundamental perusahaan," demikian dikutip dari riset Henan Putihrai Sekuritas pada Jumat (5/6/2026).
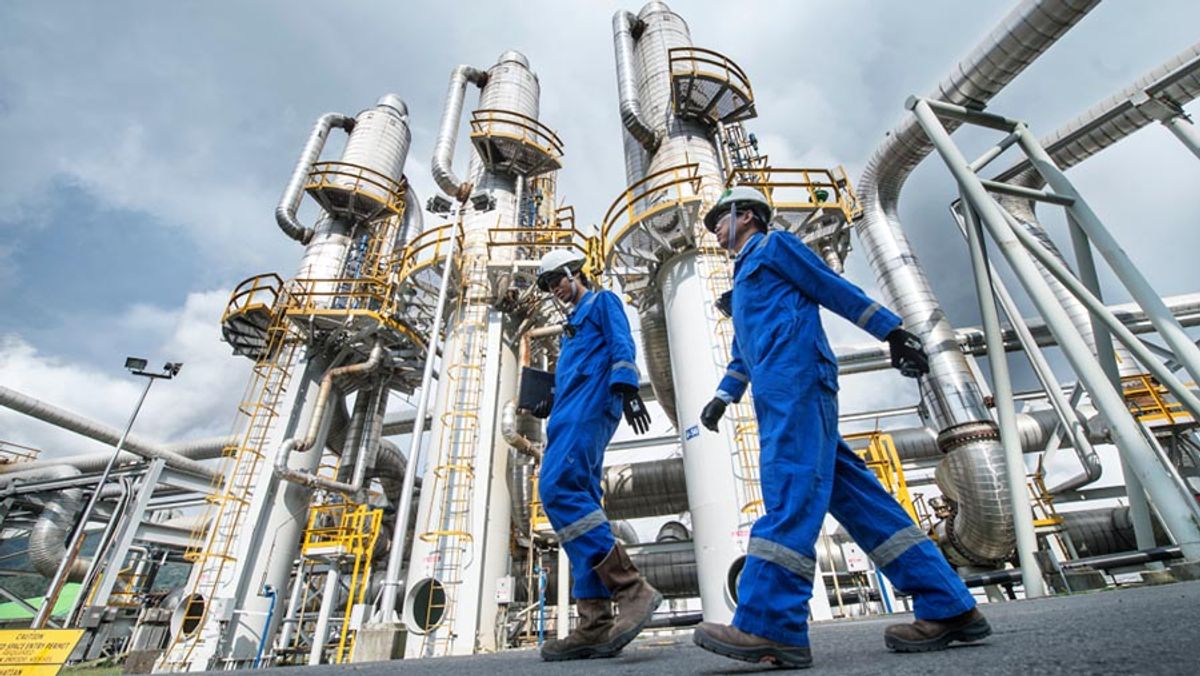
Analis menjelaskan bahwa BREN saat ini masih menjadi produsen geothermal terbesar di Indonesia berkapasitas 910 MW dan menempati peringkat empat global. Perusahaan ini didukung oleh kontrak jual beli listrik (PPA) berjangka waktu 20–30 tahun bersama PLN yang berbasis dolar AS atau inflasi.
"Model bisnis berbasis kontrak jangka panjang memberikan visibilitas pendapatan tinggi serta ketahanan terhadap volatilitas eksternal," lanjut riset tersebut.
Pihak sekuritas menambahkan bahwa penurunan harga komoditas atau saham saat ini justru membuka peluang masuk yang menguntungkan karena margin EBITDA perusahaan mencapai 84 persen dengan rencana ekspansi kapasitas hingga 2,3–2,8 GW. Henan Putihrai Sekuritas pun memberikan rekomendasi beli untuk BREN dengan target harga mencapai Rp9.125 per saham.
Di sisi lain, koreksi pada saham CUAN dinilai sebagai salah saji pasar atau market mispricing di tengah langkah ekspansi yang agresif. Sucor Sekuritas mencatat bahwa penurunan harga saham ini menciptakan valuasi yang menarik di kala fundamental perusahaan sedang memasuki fase pertumbuhan yang kuat.
Produksi batu bara CUAN ditargetkan melonjak hingga 16 juta ton pada tahun 2028 dengan fokus pada batu bara kalori tinggi dan efisiensi biaya operasional. Perusahaan juga terus melakukan diversifikasi dengan merambah ke sektor bisnis energi dan mineral lainnya.
"Potensi dari aksi korporasi tambahan seperti konsolidasi aset belum sepenuhnya terefleksi dalam harga saham saat ini," ujar Andreas Yordan Tarigan, Analis Sucor Sekuritas dalam risetnya.
Sucor Sekuritas memberikan rekomendasi beli untuk saham CUAN dengan menetapkan target harga pada level Rp2.030 per saham.
Follow publika.id on Google News
Follow
Editors Team

rizka-amelia-kusuma
Author