Pemerintah Revisi Aturan Pajak Penghasilan Final UMKM Menjadi Nol Koma Lima Persen

Published
·
1 Reads
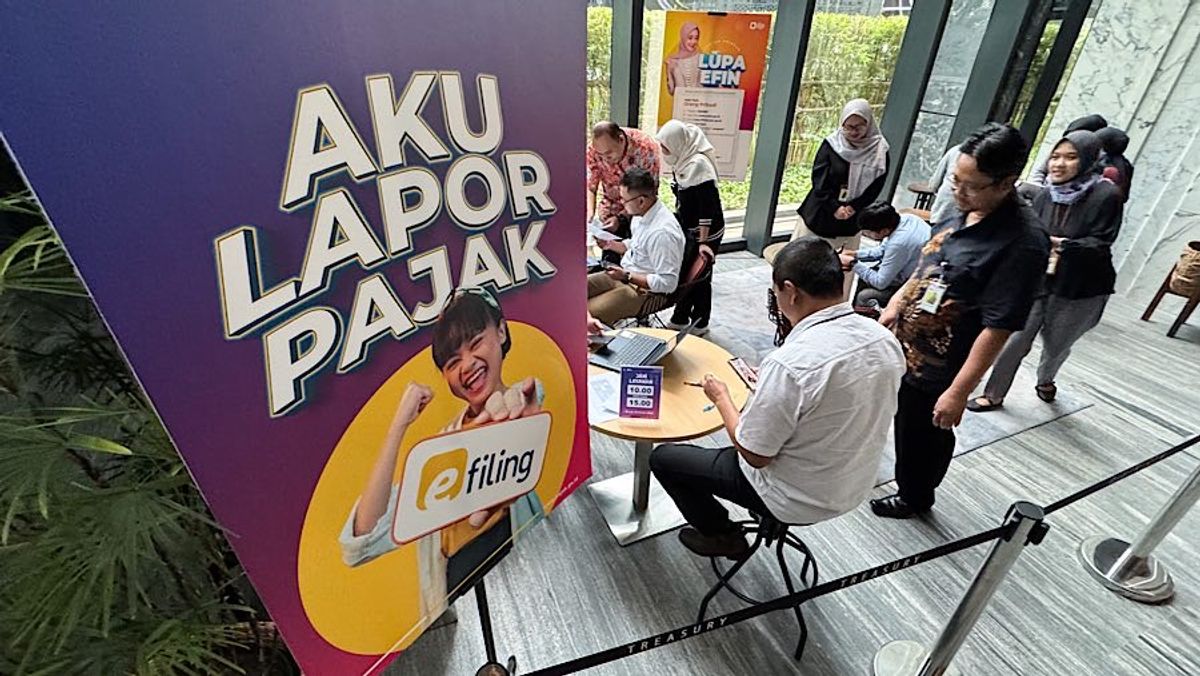
Pemerintah menerbitkan aturan terbaru mengenai Pajak Penghasilan (PPh) Final Usaha Menengah, Kecil, dan Mikro (UMKM) sebesar 0,5 persen. Regulasi ini tertuang dalam Peraturan Pemerintah (PP) Nomor 20 Tahun 2026 tentang Perubahan atas PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
Dilansir dari Bloombergtechnoz, kebijakan baru ini menetapkan bahwa skema PPh Final UMKM kini hanya dapat dimanfaatkan oleh wajib pajak orang pribadi, koperasi, serta wajib pajak badan berbentuk perseroan perorangan. Langkah ini menjadi babak baru dalam penataan basis pajak sektor usaha mikro.
Sementara itu, wajib pajak badan berbentuk CV, firma, PT, dan BUMDes masih dapat memanfaatkan skema PPh final UMKM tersebut. Namun, pemanfaatannya dibatasi hanya sampai jangka waktu tertentu berakhir, yakni sekitar 3 hingga 4 tahun sejak awal pemanfaatan.
Ketentuan mengenai batasan omzet bagi wajib pajak yang berhak menerima fasilitas ini diatur secara spesifik dalam Pasal 57 ayat (1) PP Nomor 20 Tahun 2026. Skema ini berlaku bagi wajib pajak dengan peredaran bruto tidak melebihi Rp4,8 miliar dalam satu tahun pajak.
"Wajib pajak dalam negeri yang memiliki peredaran bruto tertentu yang dikenai PPh bersifat final sebagaimana dimaksud dalam Pasal 56 ayat (1) merupakan wajib pajak orang pribadi; dan wajib pajak badan berbentuk perseroan perorangan yang didirikan oleh satu orang dan koperasi, yang menerima atau memperoleh penghasilan dengan peredaran bruto tidak melebihi Rp4,8 miliar dalam 1 tahun pajak," bunyi Pasal 57 ayat (1) PP 20/2026.
Peredaran bruto yang dimaksud mencakup dua hal utama. Pertama, jumlah keseluruhan omzet atas penghasilan dari usaha atau jasa sehubungan dengan pekerjaan bebas dalam satu tahun dari tahun pajak terakhir sebelum tahun bersangkutan. Cakupan ini meliputi penghasilan yang dikenai PPh tidak final maupun final, termasuk peredaran bruto dari luar negeri.
Kedua, imbalan berupa uang atau nilai uang yang diterima atau diperoleh dari jasa sehubungan dengan pekerjaan bebas. Nilai ini dihitung sebelum dikurangi potongan penjualan, potongan tunai, atau potongan sejenis.
Penghapusan Batas Waktu dan Ketentuan Peralihan
Meskipun subjek pajak dibatasi, pemerintah menghapus batas waktu pemanfaatan skema ini bagi wajib pajak orang pribadi dan perseroan perorangan. Kebijakan ini diberlakukan setelah Pasal 59 PP Nomor 55 Tahun 2022 resmi dihapus melalui Pasal I Angka 6 PP Nomor 20 Tahun 2026.
Berbeda dengan perseroan perorangan, jangka waktu pemanfaatan bagi wajib pajak badan berbentuk koperasi dibatasi maksimal selama empat tahun.
"Tidak termasuk wajib pajak sebagaimana dimaksud pada ayat (1) dalam hal [..] wajib pajak badan berbentuk koperasi sebagaimana dimaksud pada ayat (1) huruf b yang telah melewati jangka waktu 4 tahun pajak sejak tahun pajak wajib pajak bersangkutan terdaftar," bunyi Pasal 57 ayat (2) PP 20/2026.
Bagi pelaku usaha berbentuk CV, firma, PT, dan BUMDes, Pasal II Angka 1 huruf e PP Nomor 20 Tahun 2026 memberikan kelonggaran untuk tetap menggunakan tarif PPh final UMKM hingga masa berlakunya habis.
"[..] dapat dikenai PPh yang bersifat final sampai dengan jangka waktu tertentu tersebut berakhir, sepanjang wajib pajak memenuhi kriteria untuk dikenai PPh yang bersifat final berdasarkan PP 55/2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan," bunyi penggalan Pasal II Angka 1 huruf e PP 20/2026.
Masa Berlaku dan Ketentuan Perpanjangan
Aturan ini juga memuat ketentuan peralihan yang memperpanjang masa berlaku PPh final UMKM bagi wajib pajak orang pribadi, perseroan perorangan, dan koperasi yang sebelumnya telah terdaftar berdasarkan PP Nomor 55 Tahun 2022.
Wajib pajak orang pribadi yang jangka waktu pemanfaatannya berakhir pada tahun pajak 2024 tetap dapat menggunakan skema PPh final UMKM untuk tahun pajak 2025 dan 2026. Begitu pula bagi wajib pajak orang pribadi dan perseroan perorangan yang masa berlakunya habis pada 2025, tetap bisa memanfaatkannya pada tahun 2026.
Sementara itu, koperasi yang terdaftar sebelum berlakunya PP Nomor 20 Tahun 2026 dan masa pemanfaatannya berakhir pada tahun 2024 sampai 2029, akan tetap dikenai PPh final UMKM untuk tahun pajak 2025 hingga 2029. Regulasi PP Nomor 20 Tahun 2026 ini diundangkan pada 22 April 2026 dan dinyatakan langsung berlaku sejak tanggal pengundangan.
Follow publika.id on Google News
Follow
Editors Team

hendra-kurniawan-saputra
Author