DJP Jelaskan Aturan Pajak Penghasilan Pencairan JHT BPJS Ketenagakerjaan

Published
·
1 Reads
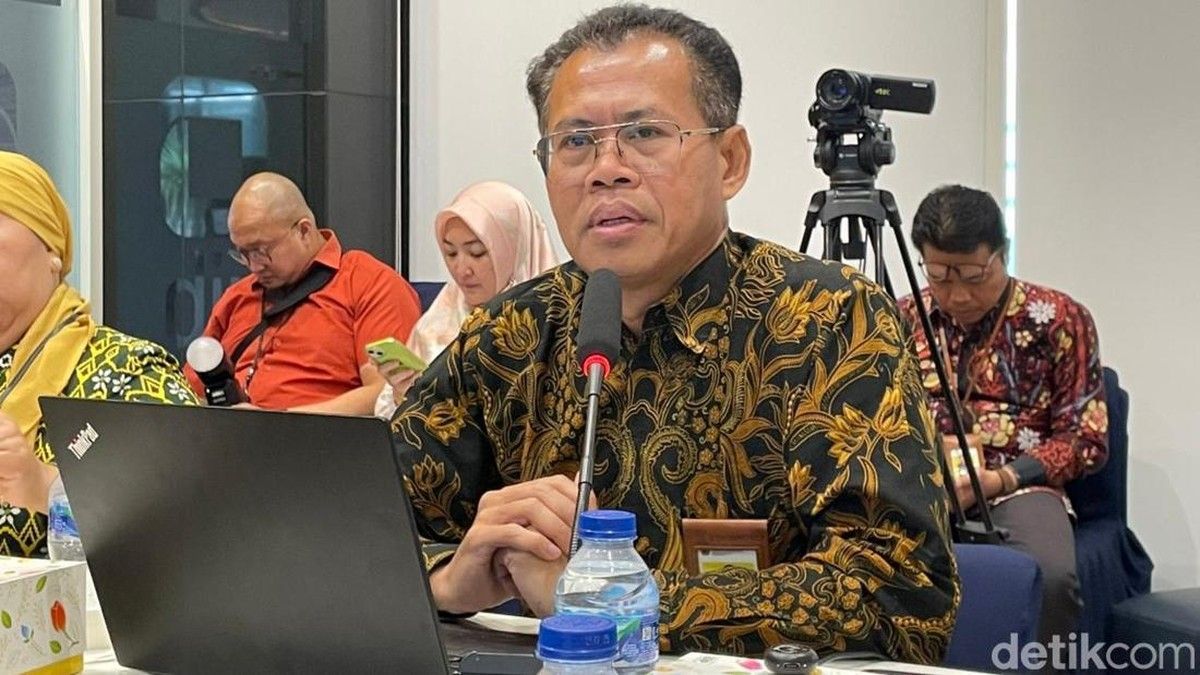
Pengenaan Pajak Penghasilan (PPh) terkait pencairan Jaminan Hari Tua (JHT) BPJS Ketenagakerjaan tengah menjadi perbincangan hangat di masyarakat. Dikutip dari Detik Finance, kebijakan ini sebenarnya bukan regulasi baru karena telah diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 16 Tahun 2010. "Bahwa ini peraturan yang sudah lama, bahwa ini bukan pajak baru, kenapa ributnya baru sekarang?
Memang barangkali karena ada yang baru merasakan efek pengenaan pajaknya itu sekarang. Padahal ini aturan sudah lama sekali," kata Direktur Penyuluhan, Pelayanan dan Hubungan Masyarakat DJP, Inge Diana Rismawanti dalam media briefing di kantornya, Jakarta, Selasa (30/6/2026).
Perhitungan PPh Pasal 21 untuk manfaat JHT dikelompokkan dalam beberapa kategori sesuai dengan kondisi pencairan yang dilakukan oleh pekerja.
Besaran potongan pajak akan berbeda apabila pencairan saldo dilakukan sebagian saat aktif bekerja, saat memasuki usia pensiun dalam jangka 2 tahun, atau setelah lewat 2 tahun. Peserta yang masih aktif bekerja dapat mencairkan sebagian saldo JHT mereka dengan syarat minimal kepesertaan BPJS Ketenagakerjaan selama 10 tahun.
Jumlah yang dapat diambil dibatasi maksimal 10% untuk persiapan masa pensiun atau maksimal 30% untuk keperluan kepemilikan rumah. Sebagai contoh, seorang pegawai dengan masa kerja lebih dari 10 tahun mencairkan sebagian JHT pada Januari 2024 sebesar Rp 10 juta.
Kemudian, saat memasuki masa pensiun pada Mei 2026, pegawai tersebut mencairkan sisa saldo JHT miliknya sebesar Rp 120 juta. Pencairan sebagian JHT saat masih aktif bekerja dikenakan tarif Pasal 17 UU PPh sebesar 5% x Rp 10 juta. Dengan demikian, PPh Pasal 21 yang dipotong pada Januari 2024 adalah sebesar Rp 500 ribu dan statusnya bersifat tidak final.
Sementara itu, pencairan sisa JHT saat pegawai memasuki masa pensiun pada Mei 2026 dikenakan pemotongan PPh Pasal 21 sebesar Rp 3,5 juta yang bersifat final.
Pencairan JHT Saat Memasuki Usia Pensiun Sampai 2 Tahun
Pemerintah menyediakan fasilitas tarif PPh Final 0% untuk pencairan manfaat JHT masa pensiun dengan jumlah saldo sampai dengan Rp 50 juta. Bagi peserta yang memiliki saldo di atas Rp 50 juta, kelebihan nominal tersebut baru akan dikenakan Tarif PPh Final sebesar 5%. Fasilitas tarif ini berlaku dengan syarat seluruh proses pencairan diselesaikan maksimal dalam jangka waktu 2 tahun kalender sejak pengambilan pertama kali.
"Artinya kita kasih fasilitas murah dalam 2 tahun kalender sejak Anda pensiun, kalau dicairkan di sana hanya kena PPh Final 0% sampai Rp 50 juta. Di atas itu, semuanya sampai berapa miar pun kenanya 5%," jelas Penyuluh Pajak Ahli Madya Eddy Triono.
Misalnya, seorang pegawai memiliki saldo JHT Rp 130 juta saat pensiun dan tidak pernah mengambil sebagian manfaat saat masih aktif bekerja. Tarif PPh Final 0% dan 5% akan langsung dikenakan pada seluruh manfaat JHT yang dicairkan tersebut.
Berdasarkan perhitungan dari saldo JHT sebesar Rp 130 juta, total PPh yang dipotong adalah senilai Rp 4 juta.
Pencairan JHT Saat Memasuki Usia Pensiun Setelah 2 Tahun
Jika manfaat JHT baru dicairkan pada tahun ketiga dan tahun-tahun berikutnya setelah masa pensiun, mekanisme pajaknya mengalami perubahan.
Penerapan PPh Pasal 21 untuk kondisi ini tidak lagi bersifat final, melainkan menggunakan tarif progresif yang merujuk pada Pasal 17 UU PPh.
Follow publika.id on Google News
Follow
Editors Team

hendra-kurniawan-saputra
Author