Analis Ramai-Ramai Beri Rekomendasi Beli Saham ANTM Usai Melonjak

Published
·
1 Reads
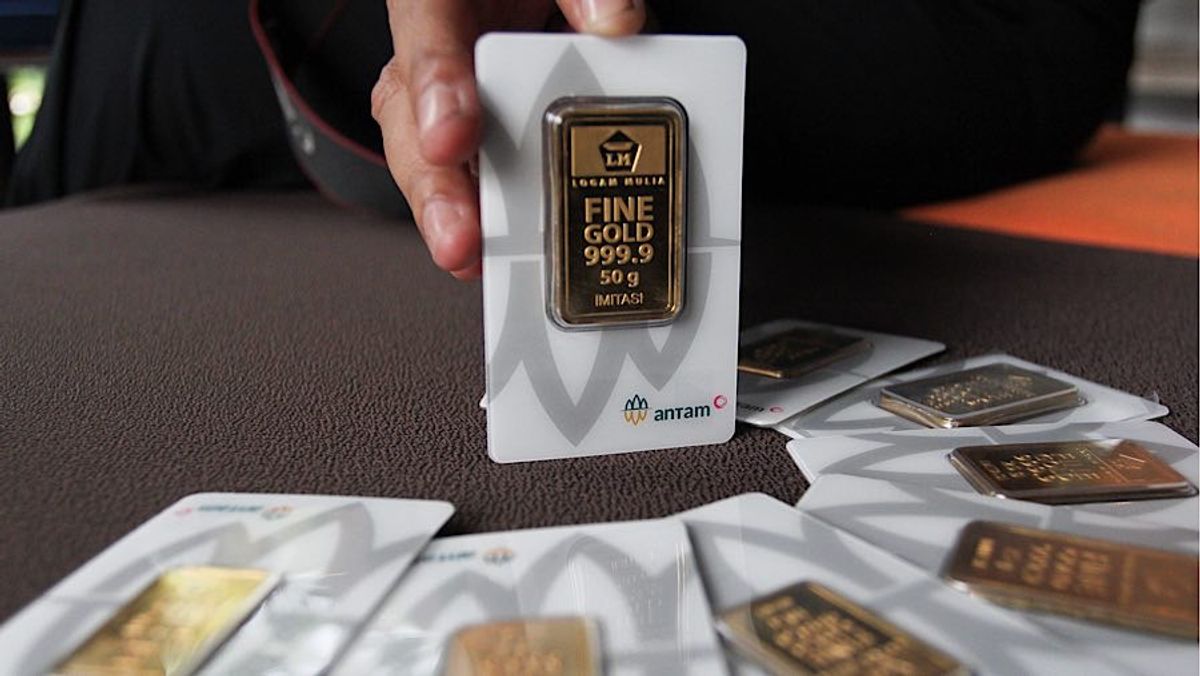
Mayoritas analis menyematkan pandangan positif untuk PT Aneka Tambang Tbk (ANTM) setelah saham emiten tambang pelat merah tersebut berhasil berbalik menguat signifikan pada perdagangan Senin (15/6/2026) pagi.
Dikutip dari Bloombergtechnoz, data Bursa Efek Indonesia (BEI) per pukul 11.06 WIB memperlihatkan saham ANTM melonjak 9,47% menuju level Rp3.120 per saham dengan nilai transaksi mencapai Rp624,63 miar setelah dua jam perdagangan dibuka.
Kondisi ini membuat saham ANTM tumbuh 22,92% dalam kurun waktu sepekan terakhir, di tengah situasi Indeks Harga Saham Gabungan (IHSG) yang melorot 27% sejak awal tahun.
Konsensus analis yang dihimpun Bloomberg per 15 Juni 2026 menunjukkan bahwa 26 dari 29 analis atau sekitar 89,7% memberikan rekomendasi buy, sedangkan dua analis menyarankan hold dan satu analis merekomendasikan sell.
Rata-rata target harga yang dipatok oleh konsensus untuk saham ANTM berada pada level Rp5.025 per saham dalam jangka waktu 12 bulan ke depan, yang mencerminkan potensi return sebesar 61,6% dari harga penutupan sebelumnya di Rp3.110.
Salah satu target harga tertinggi dirilis oleh UBS yang mempertahankan rekomendasi buy dengan target harga sebesar Rp6.050 per saham karena melihat adanya perbaikan fundamental perseroan.
Sektor bisnis feronikel mencatatkan margin kas sekitar US$2.500 per ton nikel dengan biaya kas di bawah US$12.000 per ton nikel, sementara harga jual rata-rata berada di angka US$14.500 per ton nikel.
UBS memaparkan bahwa harga jual rata-rata bijih nikel saprolit menyentuh US$80 per wet metric ton (wmt) pada April 2026 serta memberikan kontribusi sebesar 20% terhadap total penjualan bijih nikel emiten.
Selain itu, volume penjualan komoditas emas pada April 2026 terpantau berhasil melampaui capaian sepanjang kuartal I/2026 berkat optimalisasi strategi penjualan melalui jalur grosir.
"Kami menyukai pertumbuhan volume nikel dan emas ANTM yang kuat, fokus pada pasar domestik, serta pertumbuhan dividen yang solid," tulis UBS dalam risetnya, dikutip Senin (15/6/2026).
Lembaga riset tersebut juga mengingatkan pelaku pasar mengenai dinamika regulasi sektor logam nasional seperti pembentukan lembaga ekspor terpusat, pungutan ekspor, tarif royalti, hingga kebijakan windfall tax.
Pasokan bijih nikel diperkirakan tetap ketat karena persetujuan Rencana Kerja dan Anggaran Biaya (RKAB) tambahan pada paruh kedua tahun ini akan dibatasi oleh pemerintah demi menjaga cadangan domestik.
Proyeksi Pertumbuhan Jangka Panjang Phintraco Sekuritas
Estimasi Kenaikan Pendapatan Hingga 2028
Optimisme serupa datang dari Phintraco Sekuritas yang menaikkan target harga saham ANTM dari Rp3.700 menjadi Rp5.000 per saham dengan rekomendasi beli.
Analis Phintraco Sekuritas, Vinna N. Rachmawati, memprediksi pendapatan perseroan menyentuh angka Rp97,1 triliun pada tahun 2026 atau mengalami kenaikan sebesar 14,7% secara tahunan.
Tren positif pendapatan ini diproyeksikan terus berlanjut dengan pertumbuhan sebesar 15,8% pada tahun 2027 dan meningkat lagi menjadi 16,4% pada tahun 2028 mendatang.
Laba kotor perusahaan diperkirakan ikut terkatrol naik menuju angka Rp15,3 triliun pada tahun 2026 dan diproyeksikan menembus Rp22,2 triliun pada tahun 2028, sementara EBITDA tahun 2026 diestimasi berada di level Rp10 triliun.
Strategi Integrasi Hulu-Hilir dan Proyek Strategis
"ANTM menargetkan pertumbuhan jangka panjang melalui ekspansi kapasitas dan integrasi bisnis dari hulu ke hilir, terutama dalam ekosistem baterai kendaraan listrik dan aluminium," tulis Vinna dalam risetnya.
Langkah strategis emiten kini bertumpu pada sejumlah proyek berjalan, termasuk pembangunan pabrik logam mulia yang berlokasi di Gresik.
Perusahaan juga tengah menggarap proyek Rotary Kiln Electric Furnace (RKEF) serta High Pressure Acid Leach (HPAL) yang ditempatkan di Halmahera Timur.
Proyek pengembangan hilirisasi NKA yang dijalankan bersama Huayou serta proyek Smelter Grade Alumina (SGA) di Mempawah menjadi penopang utama integrasi bisnis hulu-hilir perseroan ke depan.
Follow publika.id on Google News
Follow
Editors Team

farhan-dwi-ramadhan
Author