Cara Membuat QRIS UMKM untuk Permudah Transaksi Digital

Published
·
2 Reads
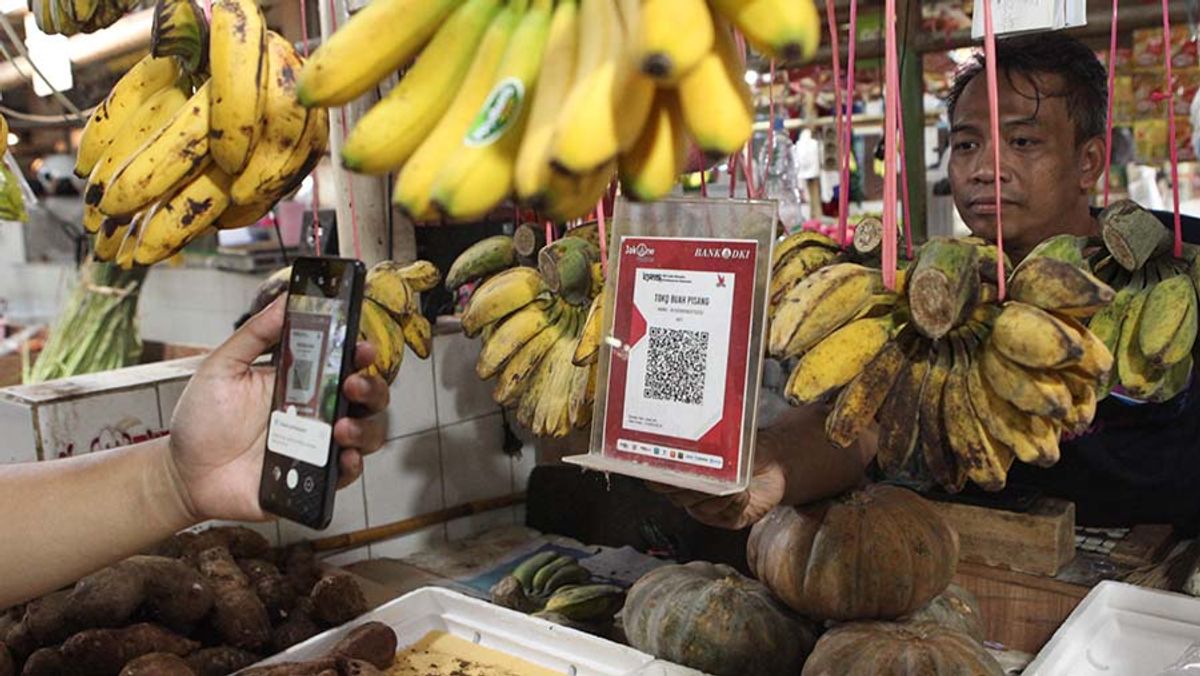
Metode pembayaran digital Quick Response Code Indonesian Standard (QRIS) kini semakin banyak digunakan oleh pelaku Usaha Mikro, Kecil, dan Menengah (UMKM). Dilansir dari Bloomberg Technoz, QRIS memungkinkan pemilik usaha menerima pembayaran dari berbagai aplikasi dompet digital maupun mobile banking hanya dengan satu kode QR. Sistem ini dinilai lebih praktis karena transaksi berlangsung cepat, aman, serta mengeliminasi kebutuhan penyediaan banyak kode QR dari berbagai penyedia layanan.
Penerapan teknologi ini juga membantu pelaku UMKM menjangkau lebih banyak konsumen yang terbiasa bertransaksi secara non-tunai.
Bank Indonesia bersama Penyedia Jasa Pembayaran (PJP) telah menyediakan skema pendaftaran yang mudah dengan memenuhi beberapa persyaratan standar. Proses pembuatan kode QRIS dapat dilakukan oleh pelaku usaha melalui tahapan-tahapan terstruktur berikut ini.
Pertama, pilih Penyedia Jasa Pembayaran (PJP) resmi yang telah memperoleh izin sebagai penyelenggara QRIS dari Bank Indonesia, baik melalui bank maupun lembaga pembayaran non-bank. Kedua, siapkan dokumen persyaratan yang umumnya meliputi KTP, Nomor Induk Berusaha (NIB) jika ada, informasi usaha, nomor telepon, alamat email, serta rekening bank.
Ketekaan dokumen disesuaikan kembali dengan ketentuan masing-masing penyedia layanan yang dipilih. Ketiga, lakukan pendaftaran secara online melalui aplikasi atau situs web resmi PJP, atau dengan mendatangi langsung kantor cabang terdekat. Keempat, tunggu proses verifikasi data usaha dan identitas yang dilakukan oleh pihak penyedia jasa setelah formulir serta dokumen dikirimkan.
Kelima, cetak atau gunakan kode QRIS dalam bentuk digital setelah proses verifikasi dinyatakan selesai dan disetujui untuk mulai menerima pembayaran dari pelanggan.
Ragam Keuntungan Integrasi QRIS pada Usaha
Penggunaan QRIS memberikan berbagai manfaat signifikan bagi perkembangan operasional pelaku UMKM. Selain mampu menerima pembayaran multi-aplikasi dengan satu kode, sistem ini membuat transaksi menjadi lebih cepat dan aman. Risiko kehilangan uang juga dapat diminimalkan karena penggunaan uang tunai dalam operasional harian berkurang.
Seluruh pembayaran yang masuk akan langsung tercatat secara digital, sehingga mempermudah proses pembukuan dan pencatatan transaksi usaha.
Langkah digitalisasi ini turut berkontribusi dalam meningkatkan kepercayaan pelanggan terhadap profesionalisme usaha yang dijalankan.
Follow publika.id on Google News
Follow
Editors Team

tiara-puspita-sari
Author