Kenaikan Biaya Operasional Membayangi Margin Emiten Perunggasan Kuartal Kedua

Published
·
3 Reads
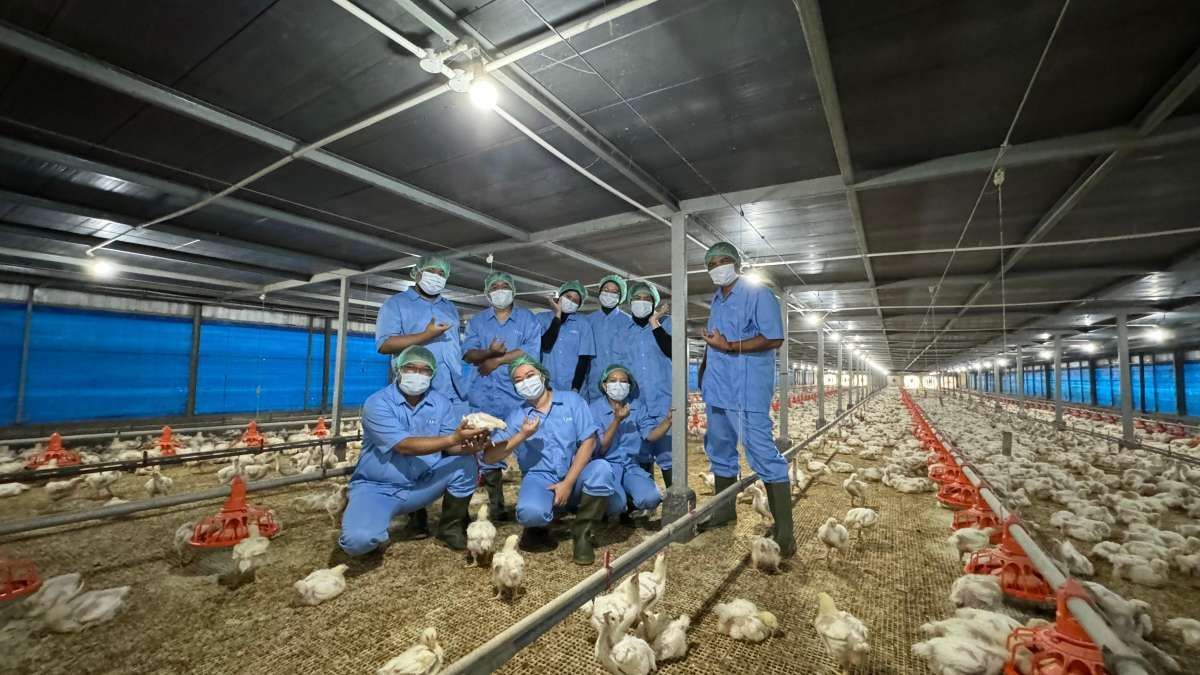
Kinerja emiten sektor perunggasan atau poultry di Indonesia diproyeksikan mengalami tekanan margin pada kuartal II-2026 akibat pelemahan nilai tukar rupiah, kenaikan harga bahan baku pakan, serta normalisasi permintaan pasar setelah periode Lebaran.
Kondisi ini menjadi tantangan baru setelah industri peternakan mencatatkan pertumbuhan solid yang melampaui ekspektasi pasar pada kuartal I-2026, ditopang oleh tingginya harga ayam hidup (live bird) dan anak ayam usia sehari (day old chick/DOC).
Kinerja awal tahun yang positif tersebut dikonfirmasi oleh laporan Investasi pada Jumat (22/5/2026), yang memperlihatkan keberhasilan emiten menekan pertumbuhan beban pokok penjualan di bawah pertumbuhan pendapatan melalui penguatan efisiensi operasional.
Head of Research KISI Sekuritas, Muhammad Wafi menilai pencapaian emiten sektor poultry pada awal tahun ini cukup memuaskan karena didorong oleh faktor harga dan efisiensi biaya tersebut.
"Kinerja Kuartal I-2026 solid dan di atas ekspektasi. Penopangnya harga live bird dan DOC yang tinggi serta efisiensi operasional yang mampu menekan kenaikan COGS (cost of goods sold) di bawah pertumbuhan pendapatan," ujarnya Muhammad Wafi, Head of Research KISI Sekuritas.
Ia menjelaskan bahwa pelemahan rupiah memberikan dampak yang signifikan terhadap struktur biaya karena mayoritas komponen bahan baku pakan, seperti bungkil kedelai dan feed additive, masih dipenuhi melalui jalur impor menggunakan mata uang dolar AS.
"Dampaknya signifikan terhadap struktur biaya dan margin. Emiten terintegrasi seperti CPIN dan JPFA relatif lebih mampu menyerap tekanan dibandingkan MAIN," tambahnya Muhammad Wafi, Head of Research KISI Sekuritas.
Memasuki periode kuartal II-2026, pergerakan kinerja keuangan dari para pelaku industri perunggasan ini diperkirakan akan mulai bervariasi.
"Kuartal II akan cenderung mixed. Permintaan masih terjaga, tetapi margin akan terkompresi akibat normalisasi harga ayam pasca high season serta kenaikan biaya bahan baku berbasis dolar AS," kata Muhammad Wafi, Head of Research KISI Sekuritas.
Selain masalah biaya bahan baku, emiten juga menghadapi keterbatasan ruang untuk menaikkan harga jual ke tingkat peternak karena sifat industri yang sangat sensitif terhadap daya beli masyarakat.
"Kemampuan pass-through terbatas. Harga live bird memang masih tinggi karena suplai terkendali, tetapi ruang menaikkan harga ke peternak sempit," ujar Muhammad Wafi, Head of Research KISI Sekuritas.
Melihat kondisi fundamental secara keseluruhan, PT Charoen Pokphand Indonesia Tbk (CPIN) dipandang memiliki ketahanan yang paling kuat di antara kompetitornya.
"CPIN paling resilien dengan DER (debt to equity ratio) 0,32 kali, kas Rp7,43 triliun, dan ROE (return on equity) 28%. JPFA juga cukup kuat dari sisi diversifikasi segmen, sementara MAIN relatif lebih rentan terhadap tekanan biaya," jelas Muhammad Wafi, Head of Research KISI Sekuritas.
Sementara itu, Analis Kiwoom Sekuritas Indonesia, Abdul Azis Setyo Wibowo, mengonfirmasi bahwa stabilitas permintaan domestik untuk produk poultry sebenarnya masih terjaga dengan baik.
"Kinerja emiten poultry pada Kuartal I-2026 masih solid, didukung membaiknya harga ayam hidup, permintaan domestik yang stabil, serta efisiensi operasional," jelas Abdul Azis Setyo Wibowo, Analis Kiwoom Sekuritas Indonesia.
Kendati demikian, ia sepakat bahwa pergerakan nilai tukar rupiah yang melemah berpotensi meningkatkan biaya pakan hewani dan menekan profitabilitas karena tingginya ketergantungan terhadap bahan baku impor.
"JPFA relatif paling resilien karena memiliki diversifikasi pendapatan dan eksposur hilir yang cukup besar," ujarnya Abdul Azis Setyo Wibowo, Analis Kiwoom Sekuritas Indonesia.
Berdasarkan data Kontan.co.id, emiten seperti CPIN, JPFA, dan PT Malindo Feedmill Tbk (MAIN) dinilai masih memiliki ruang pertumbuhan yang didukung oleh efisiensi operasional yang terjaga.
Follow publika.id on Google News
Follow
Editors Team

sheila-amara-zahra
Author